生物炭碳去除(BCR)是目前为数不多的已实现规模化应用的可持续碳去除途径之一。它基于成熟的热解技术,目前已在多个国家投入运营。然而,大多数可持续碳去除(CDR)吨位的订单虽然已经签订,但距离交付仍需数年时间,因此买家和投资者越来越关注实际的交付方。本报告基于CDR.fyi的数据,分析了生物炭的交付记录、其背后的买家和供应商,以及随着合同数量的增长,哪些因素将支撑这一领域的发展。
跨途径比较:生物炭在碳去除方面领先
对比累计合同量和交付量,可以发现生物炭碳去除技术在持久性碳去除市场中占据重要地位。虽然生物炭碳去除技术在总合同量中所占份额较小,但在实际交付量中却占据主导地位,这凸显了其在项目部署和商业执行方面的进展。
| 关键指标 | BCR | 所有方法 | BCR股份 |
|---|---|---|---|
| 累计合同量 | 约7.448万吨 | 约50.56万吨 | 14.7% |
| 累计交付量 | 1.339百万吨 | 1.711百万吨 | 78.3% |
| 交付量与合同量之比 | 18.0% | 3.38% | 约为市场平均水平的 5.3 倍 |
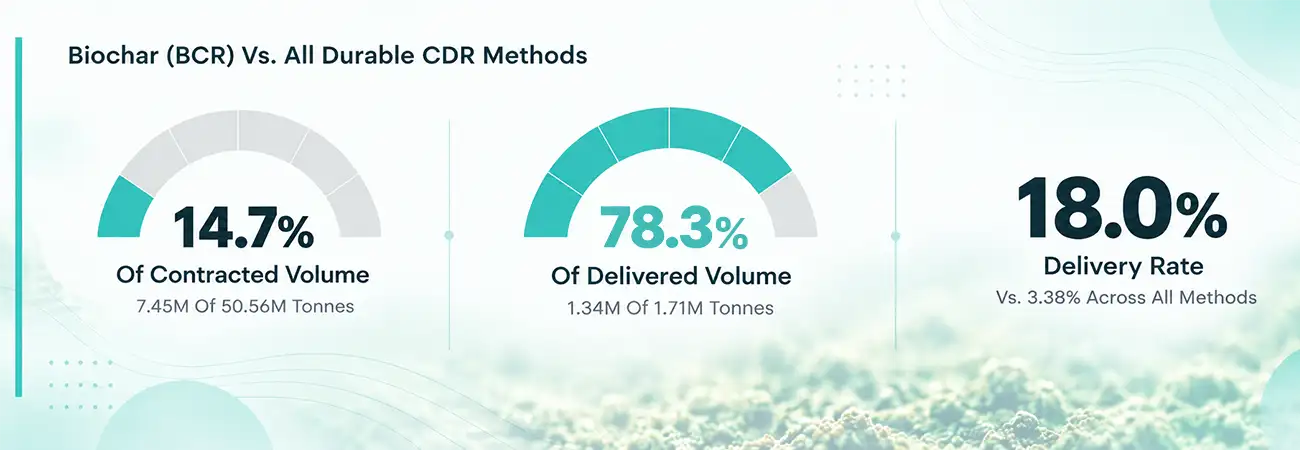
数据洞察: 合同量与交付量之间的差距不仅揭示了BCR目前的市场地位,还揭示了不同持久碳去除路径在项目执行和未来增长潜力方面的差异:
已签订合同与已交付
合同约定的数量与实际交付量之间的差距表明,采购承诺未能以相同的速度转化为实际供应。交付数据能够更清晰地反映项目执行和商业部署情况。
经过验证的、可核实的流程
生物炭的输送能力取决于其工业应用。 生物炭设备以及生产数据与监测、报告和核查(MRV)要求的一致性。这些因素共同支持可复制的流程和可验证的碳去除。
从合同到规模化
长期承购协议支持项目开发和产能扩张,但持续增长取决于新产能的上线、维持可靠的运营以及随着合同量的增加验证碳去除情况。
年增长率:生物炭 CDR 的应用发展历程是怎样的?
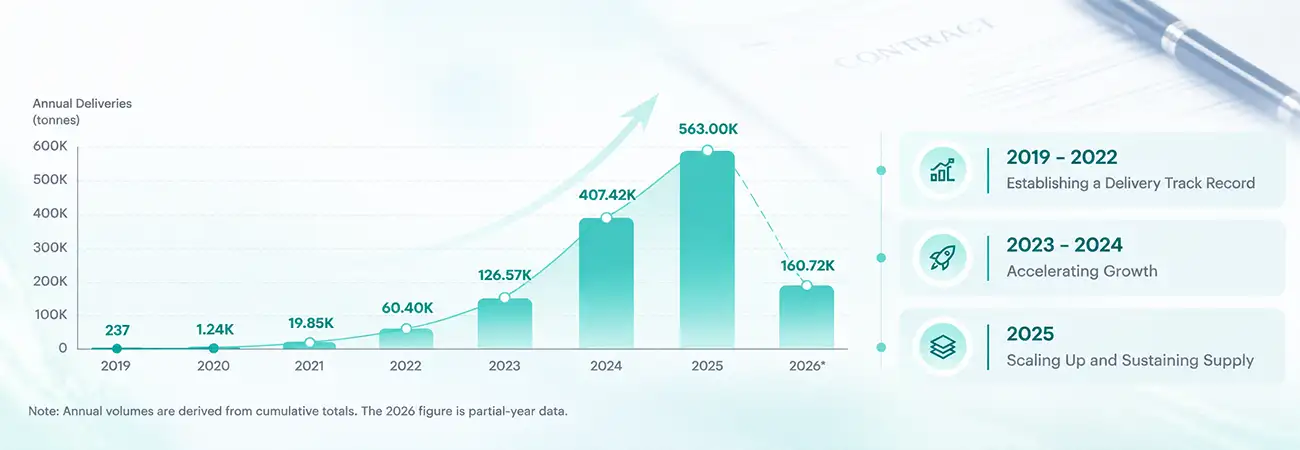
年度交付量揭示了增长轨迹 生物炭碳去除根据从 CDR.fyi 导出的累计交付数据,年度交付量是根据累计总量的同比变化计算得出的。
| 年份 | 年交付量 |
|---|---|
| 2019 | 237吨 |
| 2020 | 1.24万吨 |
| 2021 | 19.85万吨 |
| 2022 | 60.40万吨 |
| 2023 | 126.57万吨 |
| 2024 | 407.42万吨 |
| 2025 | 563.00万吨 |
| 2026 * | 160.72万吨 |
注:年度产量由累计总量计算得出。2026年的数据为部分年份的数据。
2019–2022 年:建立交付记录
生物炭 CDR 交付量稳步增长,2022 年达到约 60,400 吨。在此期间,重点是建立项目运营、碳核算和信用交付方面的良好记录——这是可行的商业模式的关键基础。
2023-2024年:加速增长
2024年年交付量达到407.42万吨,同比增长222%。增长不仅体现在合同签订量上,也体现在实际交付量上,但仅凭年度总量无法判断增长是来自更多供应商、更大规模的项目,还是少数几家主要供应商。
2025年:扩大规模并维持供应
2025年年交付量将达到563.00万吨,约为2022年的9.3倍。2022年的基准值较低,这在一定程度上解释了这一倍数,因此不应用于预测未来的增长。下一个挑战是扩大项目规模并维持年供应量。
3. 买家和供应商:谁在推动生物炭 CDR 市场?
生物炭碳去除(BCR)市场正围绕大型买家、领先的项目开发商和长期承购协议逐步形成。然而,采购承诺、合同量和实际交付量反映了市场发展的不同阶段。比较买家的采购量、供应商的合同量和累计交付量有助于揭示需求集中度以及供应商将商业机会转化为实际碳去除量的能力。
买方结构
| 秩 | 买家 | 购买量(千吨二氧化碳当量) |
|---|---|---|
| 1 | Microsoft | 2,653.7 |
| 2 | 低气压 | 1,630.0 |
| 3 | 300.0 | |
| 4 | Offset8资本 | 178.1 |
| 5 | 瑞士再保险 | 89.9 |
集中买方需求
微软和Altitude两家公司占据了57.5%的合同量,这表明市场对少数买家的依赖程度较高。它们的采购决策和承购策略可能会对项目融资和产能扩张产生重大影响。这种集中度增加了供应商的客户风险,并不一定意味着市场需求广泛。
长期承购协议
2025年,微软与Exomad Green签署了一项为期10年的碳排放承购协议,承诺至少承购1.24万吨二氧化碳当量,以支持其业务扩张。长期协议能够让开发商获得可预见的收入,并有助于规划投资。然而,碳排放承购协议是未来的购买承诺,而非已经完成或核实的碳移除量。
供应商结构
| 合同量排名前五的供应商 | ||
|---|---|---|
| 秩 | 提供者 | 合同量(千吨二氧化碳当量) |
| 1 | 艾克索玛德绿 | 2,423.4 |
| 2 | 救生筏 | 1,003.0 |
| 3 | 瓦拉哈 | 508.6 |
| 4 | 生长 | 425.0 |
| 5 | Alcom Carbon Markets | 360.7 |
| 累计交付量排名前五的供应商 | ||
|---|---|---|
| 秩 | 提供者 | 累计交付量(千吨二氧化碳当量) |
| 1 | 艾克索玛德绿 | 447.0 |
| 2 | 卡博尼尔斯 | 177.0 |
| 3 | 瓦拉哈 | 174.8 |
| 4 | Aperam 生物能源公司 | 110.9 |
| 5 | 韦克菲尔德生物炭 | 62.6 |
合同与交付之间的差距
只有Exomad Green和Varaha同时出现在前五名榜单中,因此合同量并不决定累计交付量。签约日期、交付计划、调试阶段和数据定义都可能影响排名。如果没有合同层面的时间序列交付数据,排名就无法反映供应商的履约效率。
交付能力作为一项竞争因素
合同规定的碳去除量只有在项目建成、稳定运行并完成交付和核查后才能转化为实际的碳去除量。对于正在扩张的供应商而言,产能提升、原料供应安全、设备可靠性以及监测、核查和核查(MRV)都会影响交付时间。竞争力不仅仅取决于合同量,交付速度也必须跟上进度。
市场洞察
需求方:长期承购协议
长期承购协议能够提供需求可见性,降低销售不确定性,并支持项目融资和扩张。然而,买家集中度高意味着增长可能严重依赖少数买家。持续增长还需要更广泛的参与以及现有客户的持续采购。
供应方:规模化交付
合同签订量与实际交付量之间的差距表明,仅凭已签署的合同数量无法衡量市场扩张。随着更多项目进入建设和运营阶段,交付数据对于判断计划产能是否按时上线以及承诺是否转化为可核查的碳移除量将变得更加重要。
竞争重点:项目执行
随着承购量和大型合同的增加,商业基础日益稳固,差异化将取决于执行力。设备可靠性、原料供应、运营、移除核算以及第三方验证都会影响交付。能够履行合同并保持可靠交付记录的供应商更有可能赢得回头客。
原因分析:交付增长的多维度视角
生物炭碳去除技术的交付增长并非由单一因素驱动。技术、验证、部署和需求相互关联,共同构成交付的基础。以下内容为行业分析,并非直接基于订单数据得出的结论。
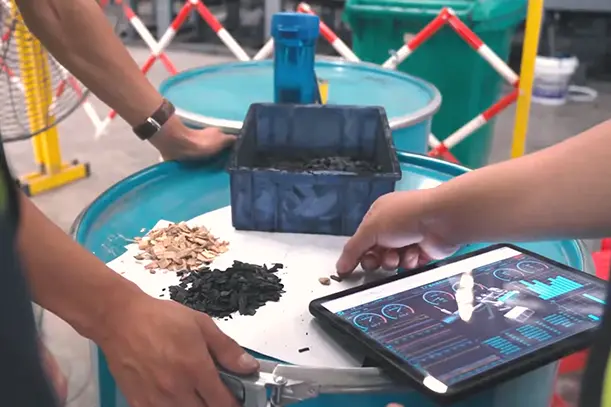
1.成熟的热解技术
生物炭碳去除技术通常在技术成熟度等级 8-9 级进行评估,全球有数百家生产工厂正在运营(来源:《生物炭杂志》,2024年).
- 可控生产。 通过控制温度、停留时间和进料条件,可以实现连续生产,并减少产量和质量的波动。
- 产品质量可控。 原料控制和实验室检测有助于管理碳含量等验证指标。
- 积累运营经验。 运行数据可用于优化设备配置和指导扩建工程。
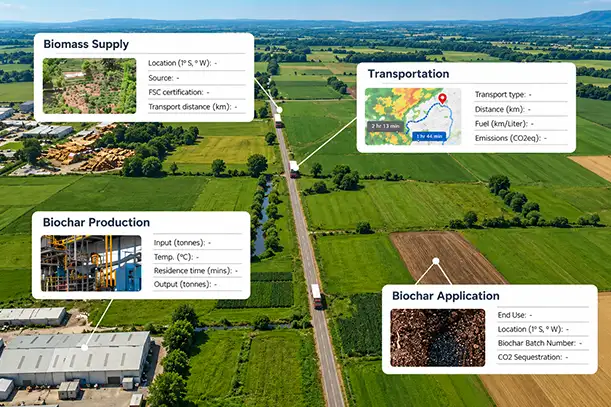
2. dMRV具有很高的适应性
在热解生产中,原料投入、操作、产出、测试和最终用途都是与 MRV 要求相对应的明确数据点。
- 系统与流程相适应。 dMRV系统 可以围绕原料投入、操作、产出、测试和最终用途跟踪进行设计。
- 数据与会计对应。 根据适用的方法,生产记录、测试结果和排放数据可以计入碳去除量。
- 规划始于设计。 在施工期间协调设备、数据收集和文档管理,可以降低启动后数据回填的风险。
3. 全球项目部署
BCR 项目目前已遍及许多国家和地区,Supercritical 的 2026 年报告评估了 119 个生物炭项目。
- 可复制工程。 现有项目的设备配置和运行经验可为新项目的设计和调试提供参考。
- 持续进行本地化适应。 原料、能源成本、法规和最终用途因地而异,需要对已验证的工艺进行调整。
- 方法论的演变。 碳清除登记机构可以借鉴实践经验来改进方法、完善核算规则并加强核查要求。
4. 稳定的需求环境
近300名买家购买了生物炭信用额度(CDR.fyi,《生物炭碳去除市场概览》,2025年9月),预计 2026 年上半年合同量将达到约 300 万吨。
- 采购需求指导产能规划。 买家对未来碳移除的需求决定了项目的规模和扩张速度。
- 长期合同为投资决策提供支持。 清晰的交付计划可以提高收入的可预测性,并有助于项目融资和扩张。
- 持续交付能够建立商业信誉。 履约记录为日后的商业合作奠定了基础。
重要注意事项: 技术成熟并不意味着所有项目都能达到相同的交付水平。dMRV 集成和认证要求因项目和认证机构而异。买家集中度较高,前两大买家占生物炭合同总量的 57.5%,且 2026 年第三季度合同总量有所下降。已签约量并不等同于实际交付量,因此在评估市场时,应区分合同、交付、验证和报废情况。
结论:交付才是衡量标准
生物炭碳去除占已签订的耐用型碳去除总量的14.7%,但实际交付量却高达78.3%,交付率达到18.0%,而市场整体交付率仅为3.38%。成熟的热解技术、可验证的数据系统、可复制的工程设计以及长期承购协议支撑了这一成绩,但市场集中度和合同签订不均衡的问题依然存在。随着市场的成熟,关键问题将从签订多少合同转向交付和验证多少。那些旨在实现交付和验证的项目将引领行业发展。
数据来源:CDR.fyi,截至 2026 年 10 月。