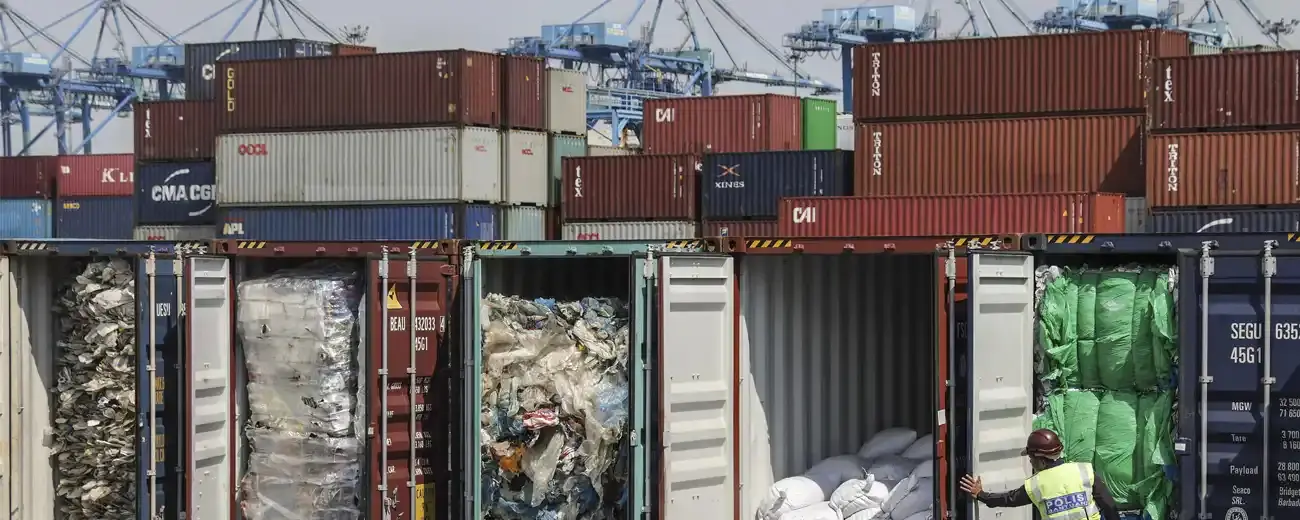
En novembre 2026, le nouveau règlement européen sur les transferts de déchets (RTD) interdira totalement l'exportation de déchets plastiques vers les pays non membres de l'OCDE. Dès lors, des millions de tonnes de déchets plastiques de faible qualité ne pourront plus être transférées et éliminées chaque année au-delà des frontières et devront être traitées et recyclées au sein de l'UE. Pour les entreprises de recyclage du plastique, le déploiement de capacités de pyrolyse à ce stade leur permettra de tirer parti du manque de capitaux créé par cette politique afin de se forger des avantages technologiques et d'échelle. Cette approche est conforme aux orientations des politiques environnementales mondiales et représente une valeur ajoutée indéniable pour la modernisation industrielle et la commercialisation.
1. Contexte politique : Règlementation sur l'expédition des déchets
1.1 Contenu essentiel de la modification du WSR
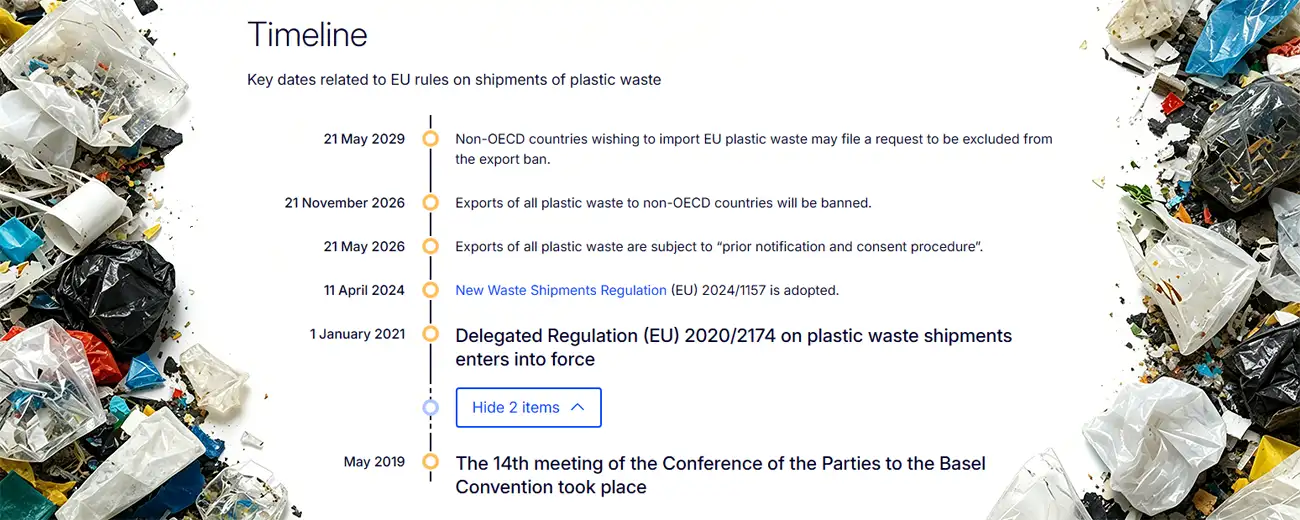
- À partir du 21 mai 2026 : L’exportation de déchets plastiques, y compris les déchets propres et non dangereux (destinés au recyclage) (B3011), sera soumise à la « procédure de notification et d’autorisation préalables ».
- À partir du 21 mai 2027 : Les exportateurs de déchets plastiques, comme pour tous les autres déchets, doivent démontrer que ces déchets sont correctement gérés dans l'installation située dans le pays de destination. Ils doivent donc veiller à ce que des audits indépendants soient réalisés dans ces installations afin de prouver que celles-ci gèrent les déchets de manière respectueuse de l'environnement.
- Du 21 novembre 2026 au 21 mai 2029Une interdiction totale de ces exportations vers les pays non membres de l'OCDE sera mise en place. À l'issue de cette période, les pays non membres de l'OCDE souhaitant importer des déchets plastiques sont invités à en informer la Commission européenne et à démontrer leur capacité à gérer ces déchets de manière écologiquement rationnelle, afin d'être inscrits sur la liste des pays non membres de l'OCDE vers lesquels l'UE pourra exporter des déchets plastiques.
1.2 Raisons de l'introduction de la politique
- Justice environnementaleL’UE exporte depuis longtemps d’importants volumes de déchets plastiques vers l’Asie du Sud-Est, l’Afrique et d’autres régions, provoquant une grave pollution locale et des dommages écologiques considérables, ce qui lui vaut des critiques constantes de la part des organisations environnementales internationales. La nouvelle réglementation vise directement à lutter contre ce modèle de colonialisme des déchets.
- Effets indirects de la politique chinoise de « l’épée nationale »Suite à l'interdiction par la Chine des importations de déchets plastiques en 2018, de nombreux pays d'Asie du Sud-Est ont également durci leurs réglementations, voire interdit ces importations. Face à cette situation, l'UE a dû reconnaître que le recours à des pays tiers pour l'élimination des déchets n'est pas une solution viable.
- Circulaire Plan d'action EconomieLe plan d'action 2.0 de l'UE pour l'économie circulaire stipule que tous les emballages plastiques dans l'UE doivent être recyclables ou réutilisables d'ici 2030. La poursuite des exportations à grande échelle de déchets plastiques empêcherait l'UE de contrôler les taux de récupération réels et entraverait la réalisation de ses objectifs en matière d'économie circulaire.
2. Principes fondamentaux du marché : excédent de matières premières et besoins en aval
2.1 Côté offre : Matières premières plastiques issues des déchets abondants
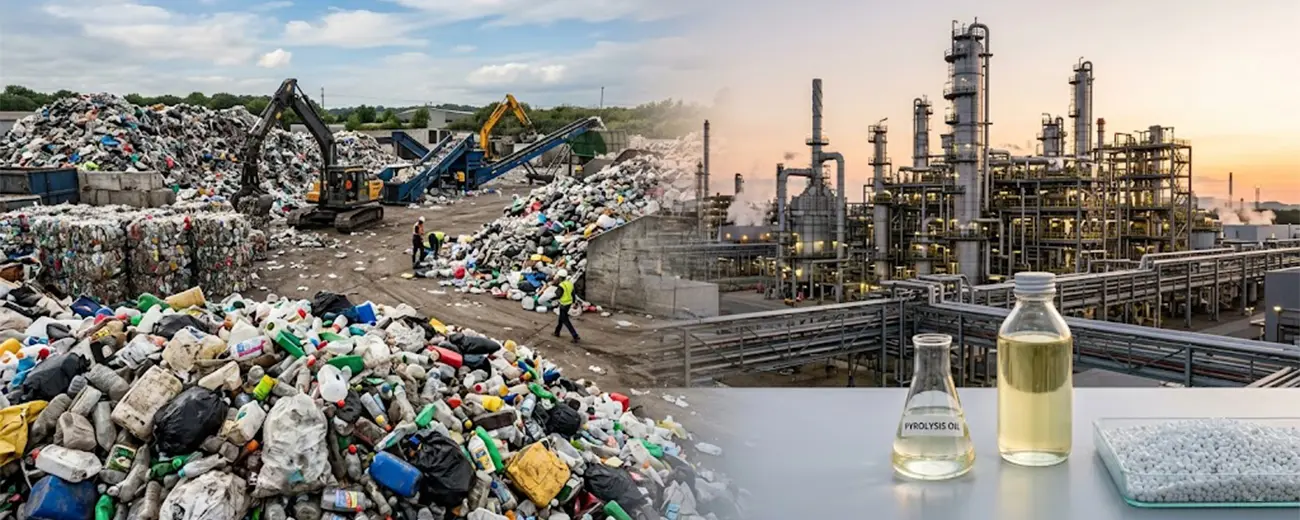
Suite à la mise en œuvre du règlement européen sur la réduction des déchets plastiques (WSR) en 2026, environ 500 000 à 800 000 tonnes de déchets plastiques auparavant exportés chaque année devront être traitées localement. Cela creusera l’écart en matière de capacités de traitement régionales. Par conséquent, usine de pyrolyse en plastique Le respect de la réglementation environnementale de l'UE peut générer des rendements durables.
2.2 Du côté de la demande : les besoins écologiques des géants de la chimie
Le PPWR impose des taux de contenu recyclé obligatoires pour les emballages plastiques d'ici 2030. Les géants de la pétrochimie comme BASF, Shell et TotalEnergies s'approvisionnent en grande quantité en huile de pyrolyse certifiée ISCC PLUS pour leurs mélanges de production afin de respecter les quotas de recyclage réglementaires. La forte demande en aval garantit la rentabilité des investissements dans les projets de pyrolyse des plastiques.
3. Analyse du calendrier : Pourquoi le moment est-il idéal pour déployer une usine de pyrolyse ?
L’obtention des dividendes des polices d’assurance dépend de l’avancement des travaux de construction. En général, pour les installations de pyrolyse à grande échelle, le cycle de développement complet, du lancement du projet à la date de mise en service commerciale (DSC), s’étend sur 12 à 18 mois.
L'année 2026 représente une période idéale pour la mise en place de projets de pyrolyse. Les projets lancés durant cette période seront opérationnels au premier semestre 2027, répondant ainsi parfaitement à la forte demande de traitement des déchets plastiques suite à l'entrée en vigueur de l'interdiction. Grâce à ce calendrier prévisionnel, le projet permettra de combler le déficit entre l'offre et la demande sur le marché européen. Il contribuera à atténuer les besoins urgents de l'UE en matière d'élimination des déchets plastiques, tout en garantissant des retours sur investissement stables et durables.
| Stage | Heure | Tâches principales |
|---|---|---|
| Évaluation environnementale et permis | 8 à 14 mois (selon les pays) | Gérer les procédures foncières ; obtenir l'approbation de l'EIE |
| Approvisionnement en amont (approvisionnement en déchets plastiques) | Concomitant (3 à 6 mois) | Étudier les filières d'approvisionnement en déchets plastiques ; signer des contrats d'approvisionnement à long terme. |
| Élimination des déchets en aval (vente d'huile de pyrolyse) | Concomitant (3 à 6 mois) | Se coordonner avec les entreprises pétrochimiques ou les négociants ; signer des accords d'enlèvement pour l'huile de pyrolyse |
| Financement | Concomitant (3 à 6 mois) | Préparer les documents du projet ; solliciter des prêts bancaires ou des investissements |
| Acquisition et livraison d'équipements | Concomitant (6 à 9 mois) | Fabrication / logistique / installation / mise en service |
| Lancement de l'opération | / | / |
4. Valeur macroéconomique : Repenser l'économie circulaire et la résilience environnementale
À compter du 21 novembre 2026, l'UE imposera une interdiction de 30 mois sur les exportations de déchets plastiques vers les pays non membres de l'OCDE. Dans ce contexte, le développement d'installations et de projets de pyrolyse au sein de l'UE et dans les pays non membres de l'OCDE revêt une importance stratégique pour les deux parties.
4.1 Pour l'UE
- Remodeler l'économie circulaire nationale : Renforcer l'industrie locale du recyclage de l'UE, améliorer le système de traitement des déchets plastiques et réduire la dépendance extérieure.
- Renforcer la reconnaissance dans la gouvernance verte mondiale : Mettre fin aux expéditions transfrontalières de déchets afin d'assumer nos responsabilités environnementales et d'établir une image de référence en matière de protection de l'environnement à l'échelle mondiale.
4.2 Pour les pays non membres de l'OCDE
- Couper les importations polluantes et préserver la sécurité environnementale : L’interdiction du règlement relatif aux transferts de déchets (RTD) bloque les transferts de déchets exportés de l’UE. Elle réduit efficacement l’incinération des déchets à ciel ouvert, la contamination des décharges par les lixiviats et la pollution marine par les plastiques, et atténue les pressions sur la santé publique et l’environnement.
- Saisir les nouvelles opportunités de commerce et de développement : Suite à l'ajustement réglementaire de 2029, les pays non membres de l'OCDE disposant d'installations de pyrolyse conformes seront légalement autorisés à recevoir les déchets plastiques de l'UE, à percevoir des revenus substantiels grâce aux services environnementaux et à stimuler la modernisation des chaînes industrielles concernées.
Conclusion
L'instauration d'interdictions d'exportation a profondément transformé le secteur du recyclage des plastiques. Maillon essentiel reliant les déchets ménagers aux industries chimiques de pointe, les projets de pyrolyse conformes aux normes ont démontré leur fort potentiel d'investissement. Face à l'important déficit de traitement des déchets qui se profile après 2026, garantir une capacité de production substantielle durant la période de versement des dividendes constitue le choix optimal pour une valorisation à long terme des actifs.